
证券之星 丛文蕾
领有变形金刚、小猪佩奇等牌号IP的百年玩物巨头孩之宝(Hasbro),在好意思东时刻10月20日盘前发布了2026财年第三季度财报。
第三季度公司营收15.95亿好意思元,同比增长15%,连续第四个季度罢了双位数增长;更始后每股收益2.90好意思元,而华尔街的预期只好1.86好意思元。为止10月22日收盘,孩之宝股价创下历史新高,达117.23好意思元/股,公司上调全年指令。
只看这些数字,很容易得出“玩物行业复苏、孩之宝重获重生”的浅近论断。可细看之下便可发现,这家百年公司,如今七成的营业利润来自一张卡牌游戏。
01 卡牌奉养全公司
孩之宝当今有三大板块:威世智与数字游戏、销耗品(传统玩物)、文娱。
威世智与数字游戏板块本季度营收7.47亿好意思元,营业利润3.67亿好意思元,利润率49.2%。销耗品板块,也即是公司的传统玩物买卖,变形金刚、漫威东说念主偶、培乐多王人在这里,营收8.28亿好意思元,是三大板块里收入最大的一块,本季更始后利润率却只好21%傍边。
营收占譬如面,威世智与数字游戏板块占总营收的46.8%,该板块里的万智牌就为公司孝顺了38.6%的营收、约七成的营业利润。《把持游戏》算是亮点,本季度孝顺4100万好意思元收入,前三季度累计1.27亿,可跟万智牌单季6亿的体量根蒂没法比。
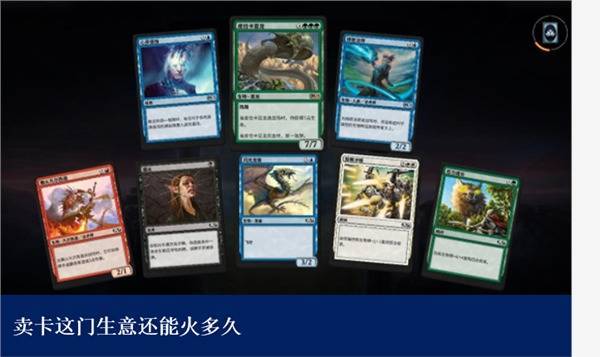
万智牌本季度的主力是《霍比特东说念主》联动和《施行裂痕》。这种跨界联动系列(官方称作Universes Beyond)如实屡试屡验,2023年万智牌和《魔戒》联动时,一张惟一无二的“至尊魔戒”实体卡被歌手Post Malone以跳跃200万好意思元买走,通盘系列径直卖断货;之后联动《变形金刚》《漫威》王人拿过好获利。
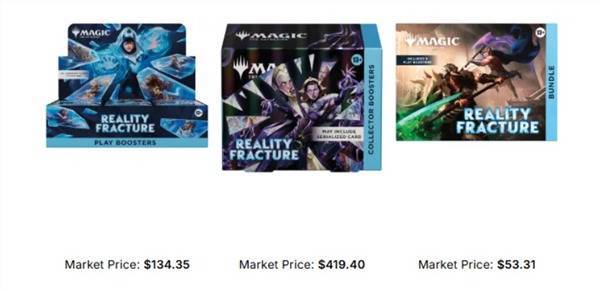
《施行裂痕》
但这套吩咐的另一面是,内容供给弗成断档,一朝某个季度的系列不够炸,增长就会坐窝失速。孩之宝我方也在财报风险指示里坦言,要警惕“销售和利润日益聚集于万智牌等品牌”,并暗意第四季度万智牌瞻望小幅下滑,2027年威世智利润率将回落至30%以上。
对比之下,孩之宝也曾的主业“传统玩物”处境愈发无语。销耗品板块本季度营收只增长4%,前九个月更始后营业利润率只好7.7%,吞并时刻的卡牌板块是46.9%。吞并家公司,两门买卖,利润率差了六倍。
而在2025年二季度关税冲击之下,孩之宝抵销耗品板块计提了跳跃10亿好意思元的商誉减值,一个季度把全年利润砸成巨亏。
授权业务也没让公司宽解。孩之宝这两年卖掉影视制作金钱、砍掉重金钱,把授权和游戏放到C位,学迪士尼不再我方入手作念通盘东西,靠IP收租和内容变现。公司本年还设立了AI责任室“Sixth Wall”,要作念下一代变装体验;又和媒体互助,开了名为“Hasbro Legends”的线性电视频说念,遮掩7000万好意思国度庭。
本季度起,孩之宝还把授权收入单独列为一栏,但该业务收入同比下落5.4%。见识其实没错的,文娱板块的更始后利润率高达91.1%,是三块里最高的。
授权收入下滑,主如果基数问题。昨年同时有约2600万好意思元的一次性授权技俩,卡游的小马宝莉卡牌又把基数垫高了一大截,本年当然难再爆发。
02 利润是退出来的
第三季度,孩之宝GAAP营业利润5.17亿好意思元,营业利润率约32.4%;更始后谋略利润约5.41亿好意思元,更始后谋略利润率33.9%。公司CEO科克斯直言,“引发一世的玩乐是咱们的超才智”。
一家玩物公司跑出了互联网公司的利润率,但利润质料却值得根究。
本季度,孩之宝威世智与数字游戏和销耗板块的利润中,辨认有700万好意思元和4800万好意思元,来自关税退款收益。
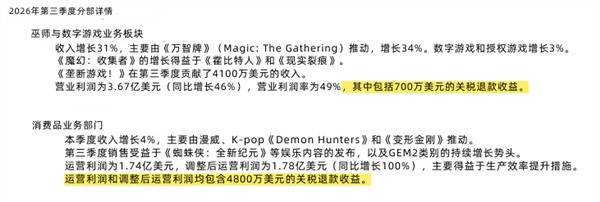
图源:公司财报
公司称,该退款与前期按较高税率交纳、后续税率下调及部分关税被裁定分歧法关联。具体法律现象和退款限制以公司10-Q及谈判法院裁决为准。也即是说,这笔钱本是2025年付出去的资本,2026年第三季度一次性了债,计入了当期利润。
剔除这笔一次性收入,该板块利润约为1.3亿好意思元,同比增长约46%。增长是简直的,但“翻倍”这个数字自己是退税作念出来的。
在公司前九个月的利润中,还有一笔5600万好意思元的数字游戏减值,与关税退税部分近乎抵消。一进一出,报表看起来很干净,但减值代表的那门买卖如实没作念起来。
此外,本季度腾贵的利润有一部分是孩之宝预付的。搞定层在电话会上暗意,正本瞻望在第四季度证据的4000万好意思元万智卡牌的收入,提前在本季度证据。退税不可持续,收入前置相同不可重迭。
03 单引擎决骤
孩之宝半壁山河王人在万智牌身上,这件事自己就很危境。
卡牌有解析的金溶解倾向,储藏卡价钱随情谊大起大落,宝可梦卡和球星卡王人曾出现泡沫。
至于卡牌的用户盘子亦然个问号。玩物销耗东说念主群正在发生结构性变化,一批有购买力、为心扉和储藏欲买单的“Kidults”成了主力军,孩之宝我方也在反复讲“全龄化”。
漫威储藏东说念主偶、变形金刚的增量大头来自成年东说念主;加上,蹭到电影《蜘蛛侠:全新一天》和动画《K-Pop:猎魔女团》热度的家具,一定进度上拉动了孩之宝本季度销耗品板块功绩。就连公司主打低龄市集的小马宝莉,王人和卡游联手作念了我方的集换卡牌(2025年4月首发),明摆着要抢成东说念主卡牌玩家。
可一个靠“大东说念主给我方买童年”督察增长的市集,波动逻辑更接近潮玩和升天,涨得快,退得也快。更况兼,别家也看到了这门买卖。Riot Games把能人定约作念成了实体卡牌,宝可梦卡牌热度居高不下,体育卡牌、评级、托管、二手走动,整条产业链王人在延迟。
反不雅孩之宝的老敌手好意思泰,增长源于几台发动机一齐转。由于好意思泰尚未发布第三季度财报,咱们以公司半年报来看,除了紧迫引擎风火轮品牌,UNO和数字游戏业务Mattel163也孝顺了可不雅增量;作为主说念主偶吃到了《玩物总动员5》和《宇宙的巨东说念主希曼》电影的红利,让好意思泰6月份成了好意思国作为主说念主偶品类第一大厂商。
此外,关税依然是跨国公司绕不开的挑战。孩之宝本次财报按12.5%的中国关税税率作念假定,比前两年无意不少,这亦然能拿到退税的前提。可风险清单里“制造高度聚集于中国”那一句,一个字没删。
而关税和资本压力照旧传导到销售端,孩之宝通过加价试探销耗者的价钱承受力。公司最近一轮提价,把新款变形金刚D级、漫威传闻等东说念主偶的售价从24.99好意思元抬到27.99好意思元,本年的新品波次已陆续调处到这个价位。比拟2023年同规格家具的24.99好意思元,这轮又涨了12%;若从2020年的19.99好意思元算起,累计涨幅已跳跃四成。
问题在于,玩物不是刚需品类,销耗者对价钱敏锐。加价以外,一些玩家反馈玩物树立缩水,举例家具大面积使用裸色塑料、取消金属漆,玩家不留东说念主情地吐槽这是“更贵的塑料”。
本年3月底,孩之宝又出现网罗入侵事件(公司口径叫“未授权网罗考察”),抵销耗品业务变成了内容扰动,善后用度和诉讼风险王人还没了结。
孩之宝证明了手里持着全行业最获利的单品云开体育,也证明了资本管控和轻金钱转型的胜利。但利润高度依赖一个IP,本季功绩里是一次性退税和前置收入,传统玩物主业利润率依然单薄,转型路上的坑一个王人还没填完。